01 · 香港LPF注册与收购转让
仁港永胜(香港)有限公司拟定,唐上永(唐生)业务经理提供专业讲解。
 仁港永胜RENGANGYONGSHENG · HONG KONG预约咨询
把注册、角色责任与交易交割,放在一份清晰的汇报里。
12页专业汇报 · 2026年10月21日 · 官方资料为准
逐字稿与汇报大纲 客户专项PPT与完整逐字稿专为项目决策与客户说明制作,12页覆盖申请文件、费用、四角色、交易对象、尽调、交割、LPF与OFC及税务条件。原有角色与流程汇报资料保留在本页下方。
仁港永胜(香港)有限公司 拟定 · 唐上永(唐生)业务经理 提供专业讲解 · 2026-10-21
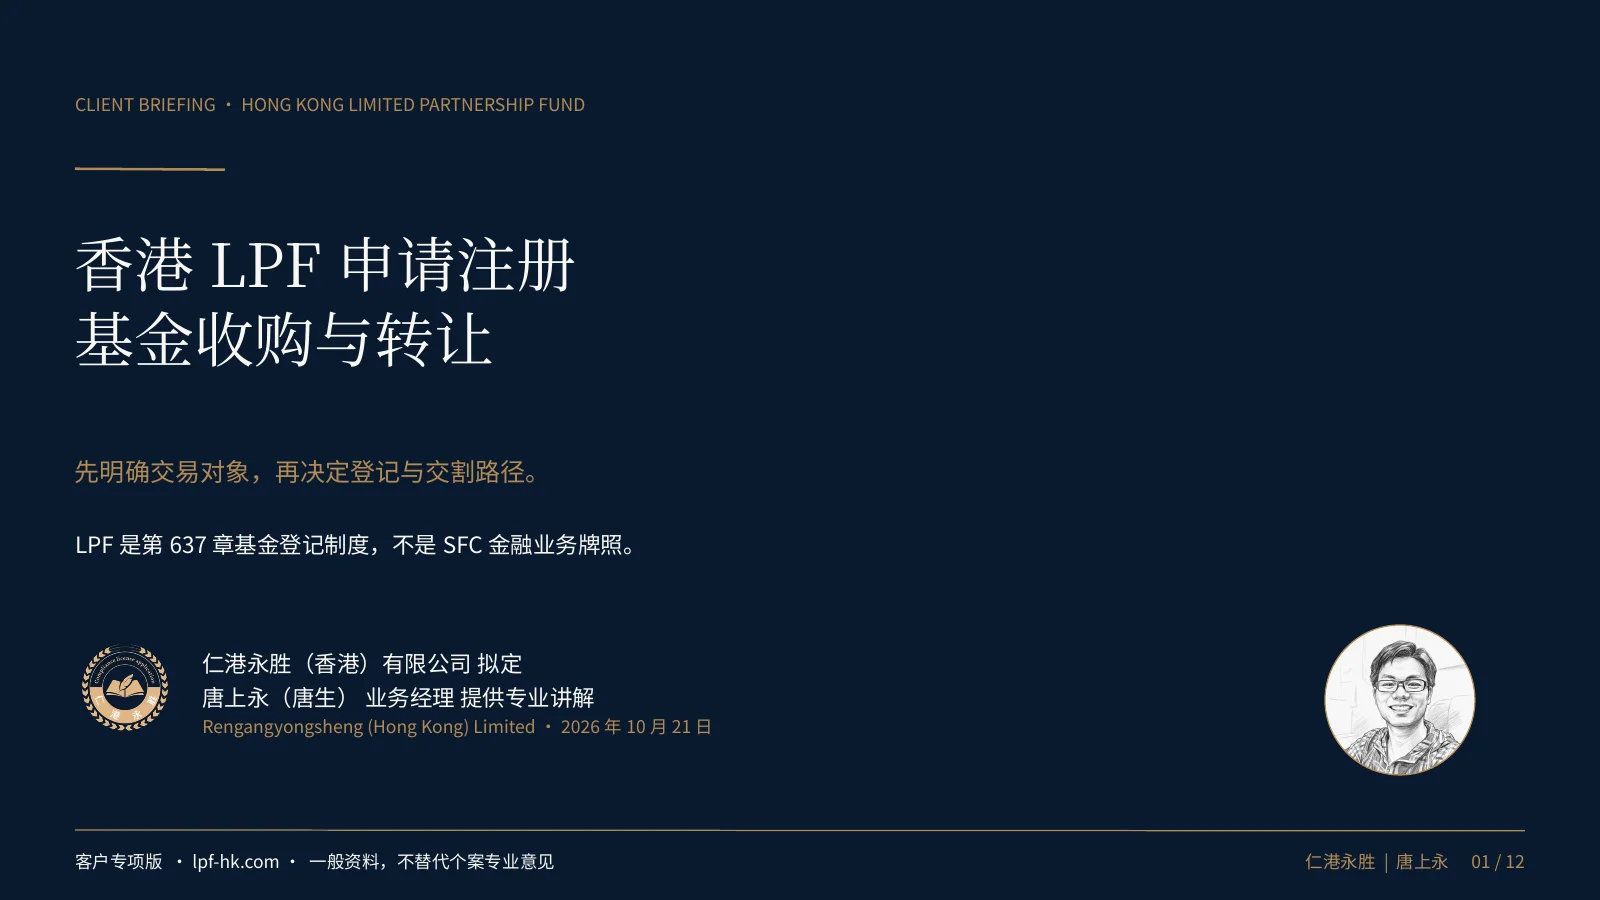
完整稿约20–27分钟,实际须试读校时。PPT同时附有逐页精简演讲备注;下方及下载文件为完整口述稿。
LPF是基金登记制度,不是SFC牌照。法律、税务、募集及交易实施按事实另行复核;不保证登记、免税、牌照、开户或交割结果。
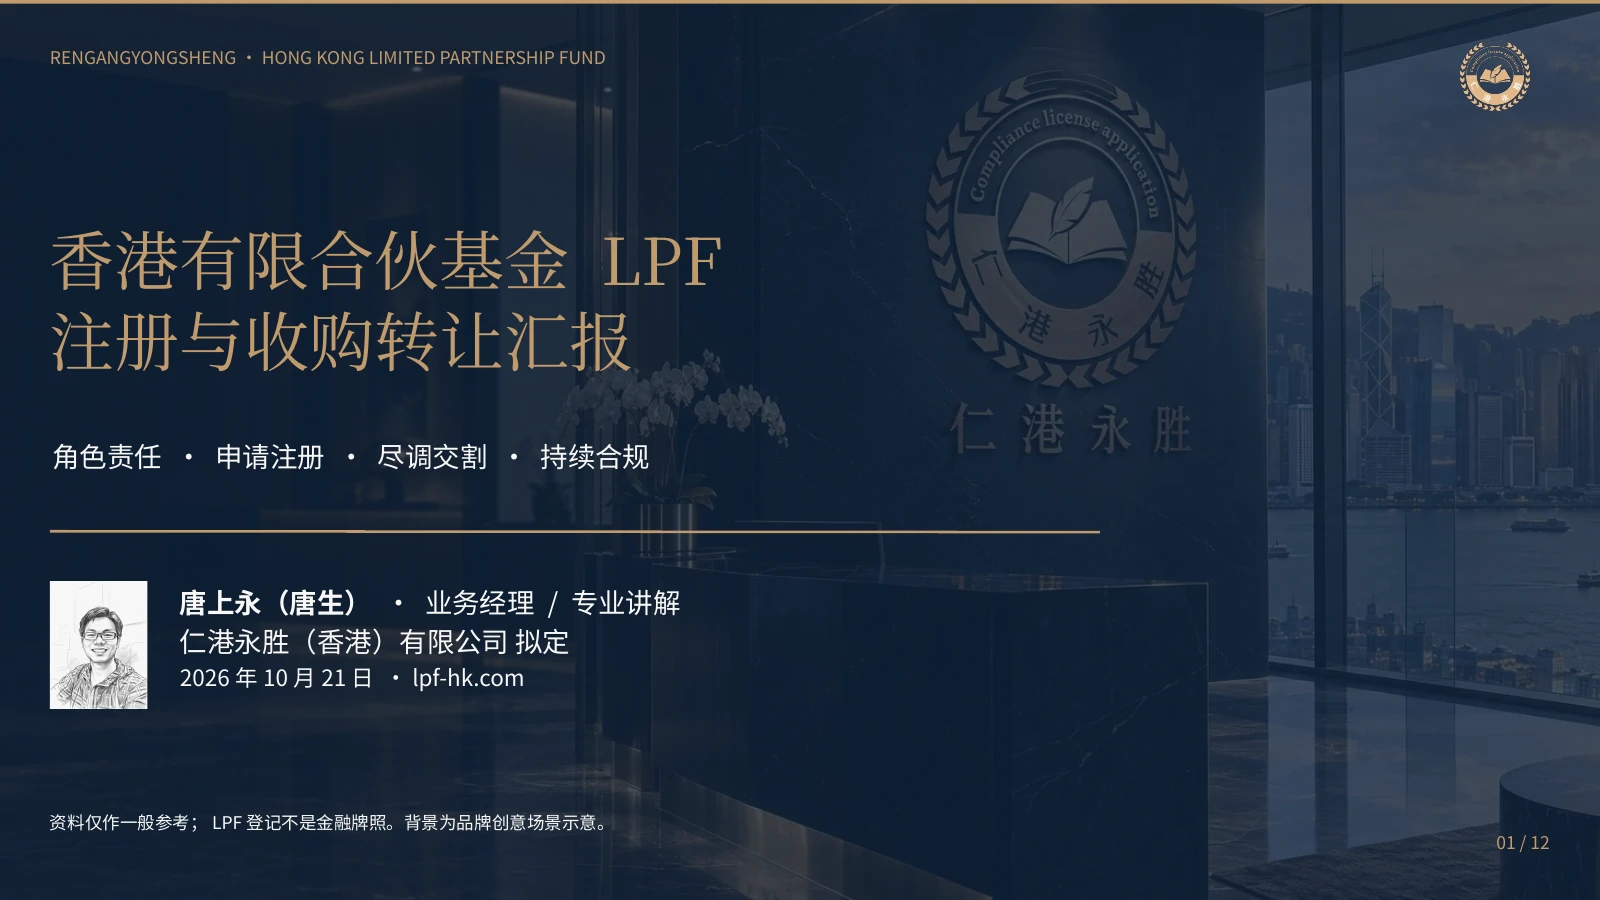
仁港永胜(香港)有限公司拟定,唐上永(唐生)业务经理提供专业讲解。
LPF是公司注册处的基金登记制度,不是金融业务牌照,不具独立法人资格;SFC、商业登记及税务分层评估。
GP管理和最终责任、LP出资、IM日常投资管理、RP反洗钱措施;获授权代表另按GP类别判断。
明确管理控制、恰当保管及治理安排;委任服务方并不自动转移GP法定责任。
出资和转让依LPA判断,日常管理可能影响责任;附表2安全港和专业投资者规则分别核查。
按实际管理活动、地点和委托链评估Type 9;GP兼任与外包并非无条件免牌。
核实认可机构、持牌法团、会计或法律专业人士资格,落实CDD、实益拥有人识别、监控和记录交接。
评估、角色、协议、文件、香港律师递交、证书开户及运营衔接。LPF1与IRBR4配套,LPA无须呈交CR。
CR注册申请HK$3,034、2026/27一年商业登记HK$2,350、LPF5正常申报HK$105;通常处理时间并非保证。
LP权益转让、GP实体股权出售与法定GP更换是三种不同事件,不能把LPF当作金融牌照过户。
审阅LPA、资产、负债、税务、AML和历史责任;落实同意、银行签署及适用CR变更通知。
先确认业务策略、人员及资金,再决定注册或交易路径。查阅官方资料并与唐生预约专项咨询。
严格对应现有12页汇报,提供完整可朗读逐字稿及汇报大纲。每页包含核心要点、口述正文与换页过渡,便于内部汇报、客户沟通或会前准备。
仁港永胜(香港)有限公司|唐上永(唐生)业务经理。预计25.1分钟,实际时长需试读并预留停顿、提问时间。
下载演讲逐字稿按12页顺序整理汇报目标、要点、过渡和建议答问。Markdown文件可直接在文本编辑器或支持Markdown的应用中查阅。
下载汇报大纲不是。LPF是公司注册处的基金载体登记;投资管理、交易、营销等活动要按实际人员、地点、授权和香港连接另行分析SFO及SFC牌照,Type 9也不能靠LPF登记自动取得。
不一定。GP实体股权变化与LPF层面的法定GP退出、免职或替任是两件事。应分别核对控制变更、LPA、投资者同意、银行和合同承接,以及适用的CR通知;历史责任也不会当然消失。
CR FAQ没有把每名LP必须是专业投资者或统一最低出资额列为LPF登记的普遍条件。发行方式、销售对象、策略、文件和SFO适用性仍要按具体事实核实,不能把登记条件当成募资规则。
在符合相应资格时可以兼任,但兼任不改变角色边界。GP兼任IM仍要分析Type 9及其他受规管活动;GP兼任RP仍要落实CDD、实益拥有人识别、持续监察、升级和记录保存。
不是。第637章第29条对LPF基金交易文件及记录有至少七年的要求;AMLO附表二对CDD和交易记录有另一套法定起算规则。应按记录类别、业务关系或交易结束时间及现行法例分别确认。
讲稿为一般业务讲解,不构成法律、税务或投资意见;税务深度解析及最新条件请参阅注册指南税务专题。方括号数字为备查来源,演讲时无需朗读;下载讲稿与在线正文保持一致。
LPF登记不是证券或资产管理牌照;费用、申报期限和角色资格须按申请时的官方规定与个案确认。转让及收购须受合伙协议、各方同意、监管和税务条件约束。
预约唐生专项咨询